اعرف عميلك في 90 ثانية: كيف صار الـ eKYC في الخليج ومصر معياراً لا ميزة — نفاذ، الحيوية، وذكاء المستندات
قبل ثلاث سنوات كان «فتح الحساب» يعني فرعاً وورقة وتوقيعاً. اليوم، أي منتج مالي أو عقاري أو حتى منصّة استثمار جماعي لا يُنهي التحقق من هوية العميل خلال دقيقتين على الجوال يخسر نصف عملائه عند أول شاشة. هذا المقال خريطة عمل…
قبل ثلاث سنوات كان «فتح الحساب» يعني فرعاً وورقة وتوقيعاً. اليوم، أي منتج مالي أو عقاري أو حتى منصّة استثمار جماعي لا يُنهي التحقق من هوية العميل خلال دقيقتين على الجوال يخسر نصف عملائه عند أول شاشة. هذا المقال خريطة عملية لمن يبني eKYC في السعودية ومصر والخليج في 2026: ما الذي تغيّر، وما الذي يُبنى، وأين تقع الأخطاء المكلفة.
ما الذي تغيّر فعلاً؟
- الهوية الوطنية الرقمية صارت واجهة برمجية: نفاذ في السعودية يعطيك هوية مُصادقة حكومياً بضغطة على جوال العميل. لم تعد تبني «التحقق من الهوية»؛ تبني الربط به.
- التنظيم أصبح صريحاً: إرشادات ساما وهيئة السوق المالية لمعرفة العميل إلكترونياً، ونظام حماية البيانات الشخصية (PDPL)، حوّلت «أفضل الممارسات» إلى متطلبات.
- الذكاء الاصطناعي حلّ مشكلة المستندات العربية: الفواتير، الهوية، الإقامة، السجل التجاري — تُقرأ وتُتحقّق منها آلياً بدقّة تفوق الإدخال اليدوي.
المسار الذي نبنيه (ونعيد استخدامه)
- الجوال أولاً: رقم الجوال + رمز تحقق OTP على واتساب أو SMS. هذا هو «اسم المستخدم» الحقيقي في المنطقة.
- الهوية الحكومية: نفاذ للسعوديين والمقيمين (وأبشر للتحقق من البيانات)، وفي مصر بطاقة الرقم القومي بقراءة آلية ومطابقة.
- الحيوية (Liveness): سيلفي قصير مع كشف انتحال يفرّق بين وجه حيّ وصورة أو فيديو مُعاد تشغيله.
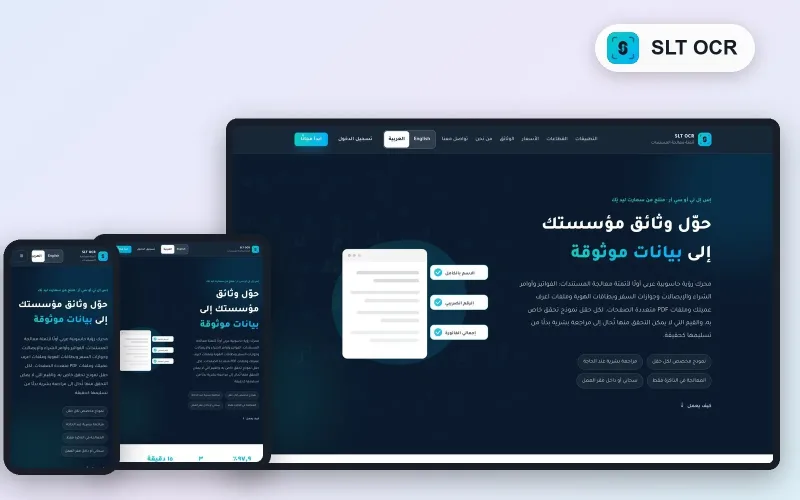
- المستندات: بمحرّك مثل SLT OCR: قراءة الهوية والسجل التجاري وإثبات العنوان، مع درجة ثقة لكل حقل ومسار مراجعة بشرية للحالات الرمادية.
- الفحص: قوائم العقوبات، الأشخاص المعرّضون سياسياً (PEP)، والتحقق من الأهلية.
- التوقيع: عقد العميل يُوقَّع إلكترونياً عبر منصّة مثل توقيعك بختم زمني وسجل تدقيق.
القاعدة: كل خطوة إمّا تُنهي التحقق أو تُحيله إلى إنسان بسبب مكتوب. لا يوجد «مرّ بصمت».
حيث يخسر الناس المال
- التخلّي (Drop-off): شاشة تطلب رفع ثلاث صور دفعة واحدة تخسر 30% من المستخدمين. اطلب مستنداً واحداً في كل خطوة وأظهر التقدّم.
- الجودة: صورة الهوية بظل يد صاحبها لا تُقرأ. أرشد المستخدم لحظة التصوير («أعد المحاولة — انعكاس») بدل رفض الطلب لاحقاً.
- الاحتفاظ: تخزين صور الهوية «للاحتياط» مسؤولية قانونية بلا فائدة. احتفظ بالنتيجة والأدلة الدنيا، بمدة معلنة.
- الوسطاء الخارجيون: مزوّد eKYC خارج المملكة يعني نقلاً عابراً للحدود لبيانات حسّاسة — راجع PDPL قبل التوقيع.
eKYC خارج البنوك
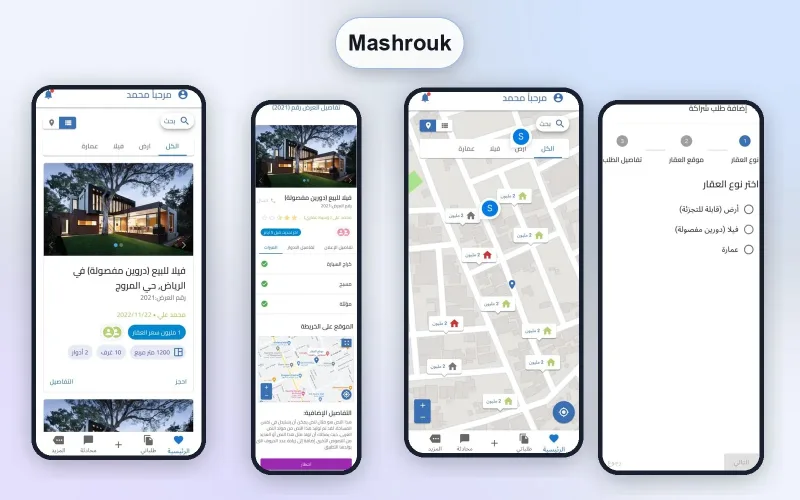
الطلب الأكبر لم يأتِ من البنوك بل من الأعمال التي تحتاج ثقة سريعة: منصّة الاستثمار العقاري المشترك مشروك تتحقق من هوية المستثمر قبل أن يضع ريالاً واحداً؛ منصّات الحجز والتأجير تتحقق من المستأجر والمالك؛ وحتى المسابقات والأرباح الرقمية تحتاج معرفة من يُدفع له.
الخلاصة
الـ eKYC الجيّد لا يُرى. العميل يضغط نفاذ، يبتسم للكاميرا، يصوّر بطاقته، ويجد نفسه داخل المنتج خلال 90 ثانية — بينما خلف الشاشة تعمل ست طبقات تحقق وسجل تدقيق كامل. هذا هو المعيار الآن، وكل ما دونه يُقاس بالعملاء الذين لم يكملوا التسجيل.